11月2日,理想汽车产品线负责人汤靖在微博上发了一封致歉信。事情本身不复杂:新一代理想MEGA前舱那块29英寸6K全景屏,是三星为MEGA定制的车规级OLED屏幕,最近出现了短期供应断货,预计要到年底左右才能恢复。受影响的,是11月10日到12月17日生产下线的车辆,涉及9月11日到10月26日锁单的用户。
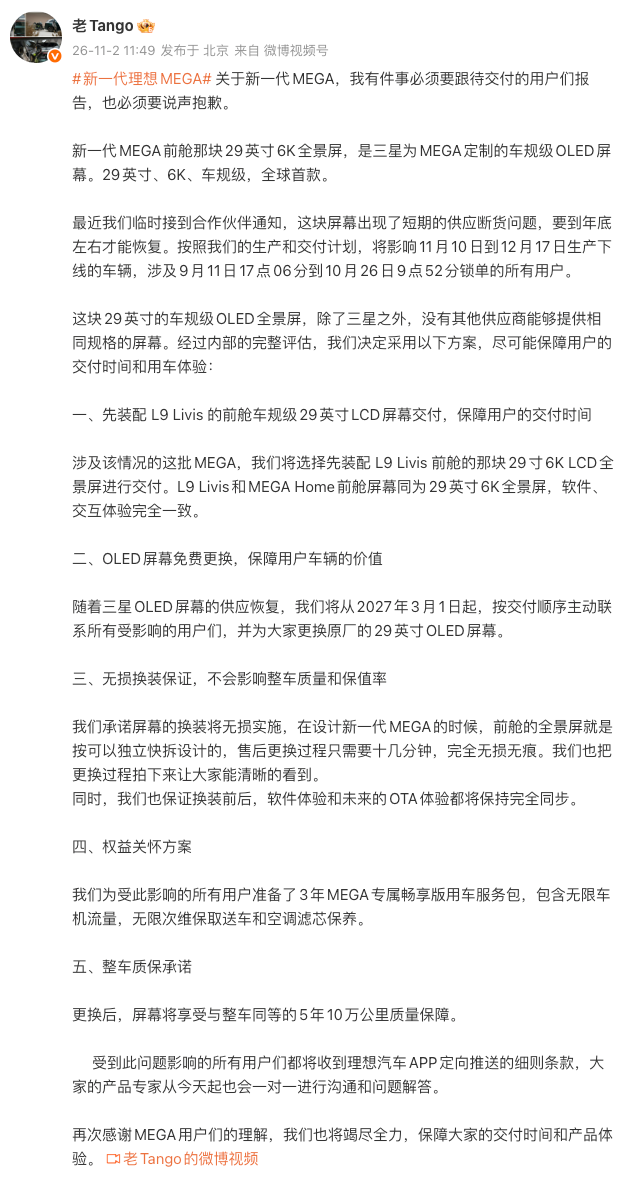
但真正值得车载显示行业琢磨的,是汤靖在道歉信里说的另一句话:“这块29英寸的车规级OLED全景屏,除了三星之外,没有其他供应商能够提供相同规格的屏幕。”
一块屏,卡住了一款旗舰车型的交付节奏。
“全球首款”的另一面,是“全球唯一”
理想MEGA这块屏的规格确实拉满了:29英寸、6K分辨率、车规级OLED,官方称其为“全球首款”。对于一款50万级别的旗舰MPV来说,把这样一块屏作为前舱的视觉核心,产品逻辑是通的。但“全球首款”的另一面,是“全球唯一供应商”。车规级OLED的验证周期长、定制化程度高,车企一旦选定了一家供应商的定制方案,临时换供应商几乎不可能。理想在事发后的选择也印证了这一点:他们没有去找第二家OLED厂救急,而是先用L9 Livis同款的29英寸6K LCD屏顶上交付,等三星的OLED供应恢复后,从2027年3月1日起,再按顺序免费给用户换回原厂OLED屏。
这个方案在工程上是体面的。MEGA的前舱屏在设计之初就做了独立快拆结构,换装只需要十几分钟,无损无痕,不影响质保和保值率。但从供应链的角度看,它暴露了一个更本质的问题:当车企把“全球首款”的硬件作为核心卖点时,有没有为这个“首款”准备B计划?
为什么没有第二家能做
理想说“除了三星没有其他供应商”,这句话需要放在车载OLED的市场格局里理解。目前全球车载OLED市场,三星显示一家占了70%以上的份额,LG Display是第二家,份额在20%左右。中国面板厂(京东方、天马、维信诺等)在车载LCD上已经拿下了全球65%以上的出货份额,但在车载OLED这个细分品类上,还在爬坡阶段。
换句话说,理想MEGA遇到的不是“三星产能不够”的问题,而是车载高端OLED这个品类,本身就只有极少数玩家能供应。当需求突然超出预期(韩媒报道称MEGA订单量增长快于预期,导致OLED面板出现临时性供需失衡),车企没有备选方案可以切换。这不是理想一家的问题。任何一家把“独家定制的高端OLED屏”作为旗舰卖点的车企,都面临同样的风险。区别只在于,理想这次被公开推到了台前。
LCD顶上,暴露了另一个事实
理想敢用LCD先顶上,说明了一件事:在“交车时间”和“显示效果”之间,车企有时候必须做妥协。L9 Livis那块29英寸6K LCD屏,尺寸和分辨率与MEGA的OLED屏完全一致,软件和交互体验也做了同步。但从物理特性上,LCD和OLED的差距是客观存在的——OLED自发光、黑位更纯、对比度更高;LCD需要背光模组,漏光和响应速度是先天短板。
对于花50多万买MEGA的用户来说,先拿到一块“过渡屏”,心里有落差是正常的。理想用3年专属服务包和免费换屏来对冲这个落差,但这件事本身说明:在高端车载显示上,LCD是可靠的“兜底方案”,但兜底不等于等价替代。理想这次断供事件,给行业提了一个醒:车载显示的高端化,不能只看参数有多炫,还要看供应链有没有“备份”。三星在车载OLED上的技术优势是客观的,70%的市占率不是靠运气拿到的。但一家独大的供应链结构,对车企来说意味着风险。当“全球首款”的硬件成为旗舰车型的核心卖点时,这个风险会被放大。中国面板厂在车载OLED上的追赶,某种程度上也是在给车企提供“第二选择”。京东方、天马、TCL华星都在推进车载OLED的客户导入,虽然目前规模和三星不在一个量级,但供应链的多元化,本身就是对车企的一种保障。理想MEGA这块屏的断供,最终会用“先LCD、后OLED”的方式解决。但它留下的问题是长期的:当车载显示越来越成为车企差异化竞争的核心战场,供应链的韧性,会不会成为比参数更重要的选型标准?从理想MEGA因三星OLED独家断供被迫“先LCD后OLED”,到中国面板厂在车载OLED上的持续追赶,车载显示的供应链安全正在成为车企选型时无法回避的考量。